

 プレゼント
 会員登録
 ログイン
1度目の引っ越し。事故物件でゼロからのリスタート
マンションは幾度かの値下げを余儀なくされ、半年ほどかかってようやく売却にこぎつけました。購入時に3500万円だった物件は、築20年以上という年月やパッとしない立地に加え、「隣家のベランダがゴミまみれ」という強烈なマイナス要因も重なり、売値はなんと半額以下。それでも、売却益で重くのしかかっていた住宅ローンとカーローン、すべての借金を清算することができました。文字通り「ゼロ」からの再出発です。
夫が、10年近く支払い続けたマンションのサンクコスト(すでに費やしてしまった金銭・時間・労力)への執着を断ち切れたのには理由がありました。年齢的に妊娠・出産は難しいと思いつつも、夫婦で子どもを望んでいたのです。もしかして生まれるかもしれない、子どもの教育資金を蓄えるべく「一度何もかもを白紙に戻して、死ぬ気で貯金しよう!」と2人で固く誓い合い、どうすれば最も効率よくお金が貯まるのかを本気で考えました。
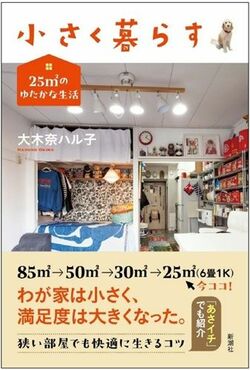
私は親からの影響もあり、家を買うのは無駄遣いという思い込みが抜けきらず「子どもが生まれるまでは家賃の安い、狭い賃貸物件で……」と提案しましたが、夫は「家賃を払い続けるより、価値の落ちにくい駅チカの安い中古物件を買った方が絶対に得だ。資産にもなる」と強く主張。
損益分岐点は何年後か、1カ月あたりの住居費の推移、月々いくら貯金すれば子どもを大学卒業まで育てられるか、緻密なシミュレーション表をExcelで作成し、プリントアウトしてプレゼンしてくれたのです。もともと買い物好きで、カタログをあれこれ取り寄せては「次のボーナスでどれを買おうかな〜」と、スペックを比較検討していた夫ですが、その興味の対象を「節約・貯金」に見事なまでにシフトチェンジしてみせたのです。
夫の熱意に押される形で、引っ越し先に選んだのは、大阪市内にある、駅徒歩5分・50平米・築40年の「事故物件」の中古マンションでした。850万円で売りに出ていたのですが、「現金一括で即決します」と伝えて100万円の値引きに成功。
物件代金750万円、諸経費込みで800万円ちょっとで購入することができました。購入費用を10年で減価償却したら、1カ月あたりの家賃は6.6万円。管理費(月額約1.5万円)と固定資産税(月換算で5000円ほど)を足しても、8.6万円です。11年目以降にかかるのは毎月2万円の経費のみ。つまり、1カ月あたりの住居費は約2万円で、「2人分のスポーツクラブの月会費」程度に抑えられることになります。
よく「事故物件なんて気持ち悪い」とか「怖くないの?」と言われるのですが、幽霊の出そうな事故物件であることよりも、今まで漠然と「賃貸の方がお得」と思っていた自分の愚かさの方がはるかに恐ろしい。夫のマンションの売却益の残金に、私の貯金をプラスして「ゼロ」からの再出発にようやく漕ぎ着けたのです。ここが、40年間お金に縁遠かった妻と50年間貯金に縁遠かった夫の、小さな暮らしのスタート地点でした。
